
Dernière mise à jour le 4 novembre 2026 by Monetrae
En finance personnelle, beaucoup cherchent le bon produit, la bonne action ou la meilleure stratégie. Pourtant, les erreurs les plus coûteuses ne viennent pas d’un mauvais choix ponctuel, mais d’une mauvaise structure globale. Investir sans fondations solides revient à construire la tour Eiffel avec les fondations d’une maison individuelle.
C’est précisément ce que permet d’éviter la pyramide de l’investissement. Plus qu’un modèle théorique, c’est un cadre de réflexion qui aide à hiérarchiser ses priorités, à comprendre le rôle de chaque euro investi et à bâtir un patrimoine cohérent dans le temps. C’est aussi le chemin le plus réaliste vers la liberté financière, qui n’est pas un objectif isolé mais le résultat d’une structure cohérente.
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement personnalisé.
Qu’est-ce que la pyramide de l’investissement ?
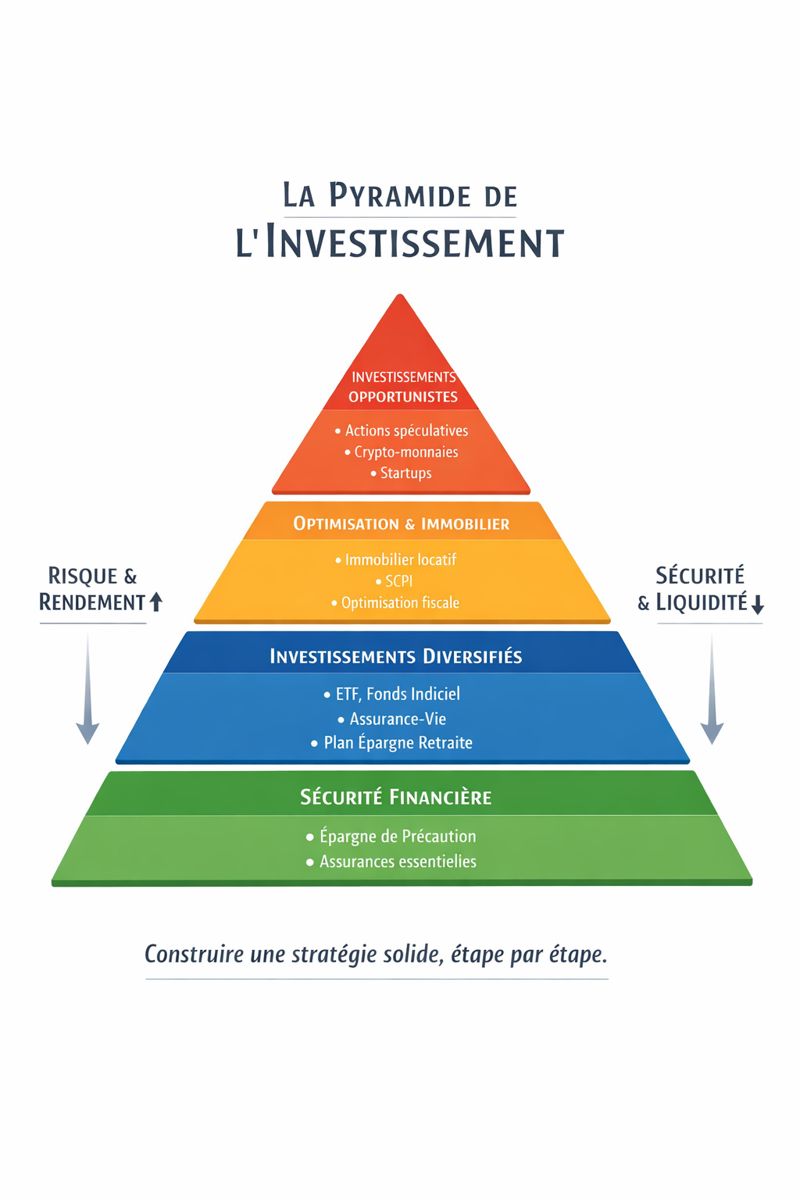
La pyramide de l’investissement est une représentation visuelle et conceptuelle des différentes couches d’un patrimoine financier, classées selon leur niveau de risque, de liquidité et de priorité.
Elle repose sur un principe simple : plus on monte dans la pyramide, plus le potentiel de rendement est élevé, mais plus le risque et l’incertitude augmentent, et moins la base est large. Chaque niveau soutient le suivant. Sans base solide, le sommet devient instable.
Cette pyramide rappelle une évidence souvent oubliée : tous les investissements n’ont pas le même rôle, ni le même niveau de risque, ni la même temporalité.
Pourquoi cette approche est essentielle en finance personnelle
Investir n’est pas spéculer
L’une des confusions les plus fréquentes est de considérer tous les placements comme équivalents. En réalité, une épargne de précaution, un ETF monde, un investissement immobilier ou une crypto-monnaie ne répondent pas aux mêmes objectifs.
La pyramide permet de redonner une fonction à chaque décision financière.
Adapter l’investissement à sa situation réelle
Âge, stabilité professionnelle, charges familiales, tolérance au risque : la pyramide n’est pas figée, elle se personnalise. Celle d’un étudiant, d’un célibataire urbain, d’un couple avec enfants, d’un salarié en CDI, d’un indépendant ou d’un retraité ne sera pas la même. Seule la logique reste universelle.
Il n’existe donc pas de pyramide à copier, mais une structure à adapter à ses revenus, à son tempérament, à son rapport au risque et à ses aspirations de vie. Elle sert de boussole, pas de règle rigide.
La liberté financière : une notion mal comprise
Dans l’imaginaire collectif, être libre financièrement signifie ne plus travailler. En pratique, il s’agit surtout de réduire la contrainte de manquer d’argent et d’avoir le choix : refuser un emploi, ralentir, consacrer du temps à d’autres projets, traverser une période difficile sans urgence financière.
La liberté financière n’est donc pas binaire. Elle se construit par paliers, exactement comme une pyramide. Beaucoup la cherchent pourtant par le sommet (rendements élevés, effet de levier, paris concentrés). Cette approche peut fonctionner, mais elle repose sur une structure fragile : sans base solide, la liberté financière devient une illusion instable.
Niveau 1, la base : sécurité financière et tranquillité mentale
La base de toute pyramide est l’épargne de précaution. Elle ne vise pas le rendement mais la résilience. Son rôle est le suivant :
- faire face aux imprévus sans vendre ses investissements ;
- éviter les décisions dictées par l’urgence ;
- réduire le stress financier et conserver une vision long terme.
Exemples de supports répondant à ce niveau en France : Livret A, LDDS, compte épargne liquide. Le montant souvent évoqué est de 3 à 6 mois de dépenses courantes, mais il se nuance selon votre profil et votre capacité à générer des revenus ou à retrouver un emploi rapidement. Le montant peut parfois être plus élevé pour un indépendant et parfois nettement moins pour un médecin.
Au-delà des chiffres, cette base apporte quelque chose de fondamental : la liberté psychologique. Sans elle, toute stratégie devient émotionnellement coûteuse, et le stress grignote la liberté avant même qu’elle n’existe.
Exemple concret : une personne investie en bourse sans épargne de précaution qui perd son emploi risque de vendre en période de baisse et de transformer une volatilité temporaire en perte définitive. La base protège contre les décisions émotionnelles.
Niveau 2 : protection et stabilité
Avant même de chercher du rendement, il faut protéger ce qui existe déjà. Cela inclut une assurance santé, une prévoyance, une assurance habitation et parfois une couverture décès ou invalidité (par exemple la Garantie Accidents de la Vie). Ces éléments ne sont pas des investissements, mais des amortisseurs de choc.
On trouve aussi à ce niveau la gestion du surendettement, la stabilisation des charges fixes et la maîtrise du budget. Un patrimoine ne se développe pas durablement dans un environnement instable.
Niveau 3, le cœur : les investissements long terme
C’est ici que commence réellement la construction patrimoniale, et que la liberté financière prend forme concrètement. Ce niveau regroupe les actifs conçus pour faire croître le patrimoine sur le long terme, battre l’inflation et profiter des intérêts composés.
Exemples : ETF actions monde, fonds indiciels, assurance-vie investie sur des supports diversifiés, PER selon les situations. Ces investissements reposent sur trois piliers : la diversification, la régularité et le temps.
Exemple chiffré : 300 € investis chaque mois sur un ETF monde pendant 25 ans, avec un rendement annuel moyen de 6 %, représentent environ 200 000 € pour 90 000 € versés. Il s’agit d’une hypothèse et non d’une promesse, mais elle illustre l’effet du temps, sans nécessité d’un timing parfait.
La régularité plutôt que l’exploit
La liberté financière se nourrit davantage de discipline que de génie. Un investissement modeste mais régulier pendant 20 ou 30 ans a souvent plus d’impact qu’une stratégie brillante mais instable. Le temps devient alors un allié, non une pression. Pour mieux comprendre ce mécanisme, découvrez les bienfaits des intérêts composés.
Réduire la dépendance à un seul salaire
Ces investissements ne servent pas uniquement à « faire de l’argent ». Ils permettent progressivement de couvrir une partie des dépenses, de lisser les revenus et de réduire la dépendance à un seul salaire. Chaque euro investi n’est pas une promesse de richesse, mais un fragment de liberté future. Souvenons-nous ici de la règle des 4 % et de ses limites.
Ce niveau constitue souvent la plus grande partie de la pyramide.
Niveau 4 : la recherche d’optimisation
À ce stade, l’investisseur cherche à optimiser (et non pas à l’éviter illégalement) la fiscalité, à utiliser intelligemment l’effet de levier et à structurer son patrimoine. Exemples : immobilier locatif, SCPI, dispositifs fiscaux encadrés, crédit maîtrisé.
Ces stratégies nécessitent des connaissances, une vision long terme et une capacité à absorber les imprévus. Contrairement à la base, les erreurs peuvent coûter cher : vacance locative, hausse des taux, fiscalité changeante. D’où l’importance d’une base solide, n’est-ce pas ?
Niveau 5, le sommet : les investissements opportunistes
Le sommet regroupe les investissements à fort potentiel mais très incertains, souvent illiquides ou volatils : stock picking concentré, private equity, cryptomonnaies, startups, produits spéculatifs.
Ce capital doit être non essentiel à l’équilibre financier courant et pouvoir être immobilisé plusieurs années. Le sommet est souvent confondu avec la clé de la liberté financière, alors qu’il n’est qu’un amplificateur, jamais un fondement. Bien utilisé, il peut accélérer le chemin, diversifier les sources de revenus et nourrir une curiosité intellectuelle. Mal utilisé, il fragilise l’ensemble, expose à des pertes irréversibles et recrée une dépendance au rendement.
Une règle implicite : si un investissement vous empêche de dormir, il est probablement placé trop haut dans votre pyramide, ou trop volumineux pour vos fondations actuelles. La liberté financière ne naît pas de l’absence de risque, mais de sa maîtrise.
Une pyramide dynamique, qui évolue avec vous
Evidemment, dans la vie, rien n’est figé. La pyramide change donc avec le temps pour vous accompagner.
Proportionnellement, en début de carrière, la base est plus large et le sommet réduit. En phase d’accumulation, le coeur domine. Tandis qu’à l’approche de la retraire, la sécurisation progressive du patrimoine doit être au centre de l’attention.
Ignorer cette dynamique conduit à des déséquilibres, des risques disproportionnés ou des pertes de rendement irrémédiables.
Niveau de vie : l’autre pilier de l’équation
La pyramide ne fonctionne pas seule. Elle interagit directement avec le niveau de dépenses, le niveau de vie de chacun. Plus les besoins sont élevés, plus la pyramide doit être massive. À l’inverse, un mode de vie volontairement simple rend la liberté financière plus accessible, plus rapide et moins anxiogène.
C’est ici que minimalisme et investissement se rejoignent naturellement : moins de décisions, des priorités plus claires, des investissements incohérents éliminés. Moins de produits, mais mieux structurés, est souvent une solution utile.
Les erreurs fréquentes à éviter
- Commencer par le sommet. Investir en actifs spéculatifs sans base solide est l’erreur la plus courante : stress, ventes forcées, découragement.
- Trop sécuriser et ne jamais investir. Rester bloqué sur la base expose à l’inflation et à la stagnation du patrimoine. La pyramide n’est pas un refuge immobile : quand un niveau est rempli, il faut passer au suivant sans tarder.
- Confondre liberté financière et richesse rapide. Pensez à gagnant à la loterie qui retrouvent, en quelques années le patrimoine qu’ils avaient avant les gains.
- Multiplier les stratégies sans cohérence. La vision globale est essentiel pour garder une cohérence dans la pyramide.
- Ignorer l’impact du mode de vie. La vie change, les besoins et les envies aussi. Il est donc important de faire évoluer sa pyramide en fonction du temps.
- Chercher une solution unique. Ce n’est pas parce que votre voisin a une stratégie que c’est la bonne pour vous. N’oubliez pas que les chemins peuvent être différents mais la destination identiques.
Conclusion : investir, c’est d’abord structurer
La liberté financière ne surgit pas soudainement, elle s’installe progressivement : un premier coussin de sécurité, une première capacité d’épargne, des revenus complémentaires, une flexibilité professionnelle, puis une liberté de choix accrue. Chaque étape compte, et chaque niveau consolide le suivant.
La pyramide de l’investissement n’est pas une stratégie miracle, c’est un cadre mental. Elle rappelle que la sécurité précède la performance, que la cohérence prime sur la complexité et que le temps est plus puissant que le timing.
Dans un monde obsédé par la vitesse et la performance, elle propose une autre voie : une indépendance construite lentement, consciemment, et alignée avec ses valeurs. La vraie liberté financière n’est pas de ne plus travailler, c’est d’avoir la capacité de choisir sa vie parce que sa pyramide tient debout.
En finance personnelle, la solidité est souvent invisible. Mais c’est elle qui fait toute la différence lorsque les cycles se retournent.
Vers la suite de la série
Dans les prochains articles, nous explorerons en détail :
- Qu’est-ce que la liberté financière, vraiment ?
- Pourquoi l’épargne de précaution est la première forme de liberté
- Pyramide d’investissement et liberté financière : construire une indépendance qui tient dans le temps
- Pourquoi le temps est le vrai moteur de la liberté financière
- Vivre avec moins pour être libre plus tôt
- Risque, levier et liberté financière : où placer le curseur ?
- À quoi ressemble une vie financièrement libre ?
- Pourquoi ta stratégie doit changer avec toi
Laisser un commentaire